BRSKF (AD)
3 weeks ago
Other
একবিংশ শতাব্দীর প্রযুক্তিনির্ভর যুগে আমাদের দৈনন্দিন কেনাকাটা, টাকা পাঠানো, বিল পরিশোধ এবং অন্যান্য আর্থিক লেনদেনের ধরন দ্রুত পরিবর্তিত হয়েছে। কয়েক বছর আগেও ব্যাংকে গিয়ে দীর্ঘ লাইনে দাঁড়িয়ে টাকা জমা বা উত্তোলন করা ছিল অনেক মানুষের নিয়মিত অভিজ্ঞতা। এখন স্মার্টফোন, ইন্টারনেট এবং ডিজিটাল পেমেন্ট ব্যবস্থার মাধ্যমে অনেক আর্থিক কাজ কয়েকটি ক্লিকেই সম্পন্ন করা সম্ভব।
প্রযুক্তি ও আর্থিক সেবার এই সমন্বয়কে বলা হয় FinTech বা Financial Technology। মোবাইল ফাইন্যান্সিয়াল সার্ভিস, ডিজিটাল ওয়ালেট, অনলাইন পেমেন্ট, ডিজিটাল ঋণ, InsurTech এবং বিভিন্ন স্বয়ংক্রিয় আর্থিক সেবা FinTech-এর বিস্তৃত ইকোসিস্টেমের অংশ।
বিশেষ করে মোবাইল আর্থিক সেবা বা MFS এমন অনেক মানুষের কাছে আনুষ্ঠানিক আর্থিক লেনদেনের সুযোগ পৌঁছে দিতে সাহায্য করেছে, যাদের জন্য প্রচলিত ব্যাংকিং সেবা সবসময় সহজলভ্য ছিল না। তবে FinTech-এর সুবিধার পাশাপাশি Privacy, Cybersecurity, Fraud এবং Digital Literacy-এর মতো বিষয়ও সমান গুরুত্বপূর্ণ।
FinTech কী?
সহজ ভাষায়, FinTech হলো প্রযুক্তি ব্যবহার করে আর্থিক সেবাকে আরও দ্রুত, সহজ, সাশ্রয়ী ও স্বয়ংক্রিয় করার পদ্ধতি।
FinTech কোনো একটি নির্দিষ্ট অ্যাপ বা কোম্পানির নাম নয়। এটি একটি বিস্তৃত প্রযুক্তিগত ক্ষেত্র। ব্যাংকিং, পেমেন্ট, ঋণ, বীমা, বিনিয়োগ, হিসাবরক্ষণ এবং ব্যক্তিগত অর্থ ব্যবস্থাপনাসহ বিভিন্ন ক্ষেত্রে FinTech ব্যবহার করা যায়।
বর্তমানে স্মার্টফোন অ্যাপের মাধ্যমে টাকা পাঠানো, QR Code স্ক্যান করে পেমেন্ট করা, অনলাইনে বিল পরিশোধ এবং ডিজিটালভাবে লেনদেনের রেকর্ড রাখা FinTech ব্যবহারের পরিচিত উদাহরণ।
FinTech-এর প্রধান ক্ষেত্র
১. Mobile Banking ও Digital Wallet
Mobile Banking এবং Digital Wallet-এর মাধ্যমে ব্যবহারকারী মোবাইল ফোন থেকেই টাকা পাঠানো, পেমেন্ট, বিল পরিশোধ বা অন্যান্য অনুমোদিত আর্থিক কাজ করতে পারেন।
বাংলাদেশে bKash, Nagad ও Rocket-এর মতো MFS সেবা পরিচিত। আন্তর্জাতিক পর্যায়ে Google Pay, Apple Pay এবং PayPal-এর মতো প্ল্যাটফর্মও ডিজিটাল পেমেন্ট ব্যবস্থায় ব্যবহৃত হয়।
তবে প্রতিটি দেশের সেবা, নিয়ম, ফি ও সুবিধা আলাদা হতে পারে।
২. Digital Payment
ই-কমার্স ও অনলাইন ব্যবসার প্রসারের সঙ্গে ডিজিটাল পেমেন্ট গেটওয়ের গুরুত্বও বেড়েছে। গ্রাহক কার্ড, মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা অন্যান্য অনুমোদিত পদ্ধতিতে অনলাইনে পেমেন্ট করতে পারেন।
Payment Gateway ব্যবসায়ী ও আর্থিক প্রতিষ্ঠানের মধ্যে লেনদেন প্রক্রিয়াকে প্রযুক্তিগতভাবে সমন্বয় করতে সাহায্য করে।
৩. Online Lending
কিছু FinTech প্ল্যাটফর্ম প্রযুক্তির মাধ্যমে ঋণ আবেদন, তথ্য যাচাই এবং Credit Assessment-এর প্রক্রিয়া ডিজিটাল করার চেষ্টা করে।
তবে Digital Loan নেওয়ার আগে সুদের হার, সার্ভিস চার্জ, পরিশোধের সময়সীমা এবং প্রতিষ্ঠানের বৈধতা যাচাই করা অত্যন্ত গুরুত্বপূর্ণ।
৪. InsurTech
InsurTech হলো Insurance এবং Technology-এর সমন্বয়। অনলাইন প্ল্যাটফর্মের মাধ্যমে বীমা পলিসি সম্পর্কে তথ্য পাওয়া, আবেদন করা এবং নির্দিষ্ট ক্ষেত্রে দাবি বা Claim Processing-এর কিছু ধাপ ডিজিটাল করা সম্ভব।
Financial Inclusion-এ FinTech-এর ভূমিকা
FinTech-এর অন্যতম গুরুত্বপূর্ণ সম্ভাবনা হলো Financial Inclusion, অর্থাৎ সমাজের আরও বেশি মানুষকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনা।
দূরবর্তী এলাকায় ব্যাংকের শাখা সীমিত হলেও মোবাইল ফোনের মাধ্যমে নির্দিষ্ট আর্থিক সেবা ব্যবহার করা সম্ভব হতে পারে। ক্ষুদ্র ব্যবসায়ী, প্রবাসী পরিবারের সদস্য, শিক্ষার্থী কিংবা দৈনন্দিন লেনদেনকারী ব্যক্তিরা ডিজিটাল আর্থিক সেবা থেকে সুবিধা পেতে পারেন।
উদাহরণস্বরূপ, একজন ছোট ব্যবসায়ী ডিজিটাল পেমেন্ট গ্রহণ করলে নগদ অর্থের ওপর তার নির্ভরতা কমতে পারে এবং লেনদেনের একটি ডিজিটাল রেকর্ড তৈরি হতে পারে।
তবে Financial Inclusion সফল করতে শুধু প্রযুক্তি থাকলেই হবে না। সাশ্রয়ী সেবা, ইন্টারনেট সুবিধা, Digital Literacy, গ্রাহক সুরক্ষা এবং সহজ ব্যবহার নিশ্চিত করাও প্রয়োজন।
Cashless Society কী?
যে অর্থনীতিতে দৈনন্দিন লেনদেনের একটি বড় অংশ নগদের পরিবর্তে ডিজিটাল পদ্ধতিতে সম্পন্ন হয়, তাকে সাধারণভাবে Cashless Economy বা Cashless Society-এর দিকে অগ্রসরমান অর্থনীতি বলা যায়।
ডিজিটাল লেনদেনের মাধ্যমে পকেটে বড় অঙ্কের নগদ বহনের প্রয়োজন কমতে পারে। অনলাইন কেনাকাটা, বিল পরিশোধ এবং ব্যক্তি-to-ব্যক্তি অর্থ স্থানান্তরও সহজ হতে পারে।
তবে Cashless ব্যবস্থার কিছু সীমাবদ্ধতাও রয়েছে। ইন্টারনেট বা বিদ্যুৎ সমস্যা, প্রযুক্তিগত ত্রুটি, সাইবার আক্রমণ এবং ডিজিটাল সেবায় প্রবেশাধিকারের বৈষম্য মানুষের লেনদেনে সমস্যা তৈরি করতে পারে। তাই নগদ ও ডিজিটাল—দুই ধরনের ব্যবস্থার বাস্তব প্রয়োজনও অনেক ক্ষেত্রে থাকতে পারে।
FinTech-এর নিরাপত্তা ঝুঁকি
আর্থিক সেবা যত বেশি ডিজিটাল হচ্ছে, সাইবার নিরাপত্তার গুরুত্বও তত বাড়ছে। ব্যবহারকারীর অসতর্কতা অনেক সময় প্রতারণার সুযোগ তৈরি করতে পারে।
Phishing ও Social Engineering
প্রতারকরা ব্যাংক বা MFS প্রতিষ্ঠানের পরিচয় ব্যবহার করে ভুয়া ফোন, SMS, ই-মেইল বা ওয়েবসাইটের মাধ্যমে ব্যবহারকারীর কাছ থেকে গোপন তথ্য নেওয়ার চেষ্টা করতে পারে।
OTP ও PIN Fraud
কোনো প্রতিষ্ঠানের কর্মী পরিচয় দিয়ে প্রতারক OTP, PIN বা Password চাইতে পারে। সাধারণভাবে এসব গোপন Credential অন্য কারও সঙ্গে শেয়ার করা উচিত নয়।
Fake Apps ও Websites
ভুয়া অ্যাপ বা ওয়েবসাইটের মাধ্যমে Login Information বা আর্থিক তথ্য চুরি করার চেষ্টা হতে পারে। তাই অ্যাপ ইনস্টল করার সময় অফিসিয়াল App Store বা প্রতিষ্ঠানের যাচাইকৃত উৎস ব্যবহার করা নিরাপদ অভ্যাস।
FinTech নিরাপদে ব্যবহারের উপায়
ডিজিটাল আর্থিক সেবা ব্যবহারের সময় কয়েকটি মৌলিক নিরাপত্তা অভ্যাস গড়ে তোলা গুরুত্বপূর্ণ।
- OTP, PIN বা Password কারও সঙ্গে শেয়ার করবেন না।
- প্রতিটি গুরুত্বপূর্ণ অ্যাকাউন্টে শক্তিশালী ও আলাদা Password ব্যবহার করুন।
- সম্ভব হলে Multi-Factor Authentication বা অতিরিক্ত নিরাপত্তা ব্যবস্থা চালু করুন।
- অচেনা Link-এ ক্লিক করে আর্থিক তথ্য দেবেন না।
- মোবাইল ও আর্থিক অ্যাপ নিয়মিত Update করুন।
- সন্দেহজনক লেনদেন হলে দ্রুত সংশ্লিষ্ট প্রতিষ্ঠানের অফিসিয়াল Customer Support-এ যোগাযোগ করুন।
- পাবলিক Wi-Fi ব্যবহার করে সংবেদনশীল আর্থিক কাজ করার ক্ষেত্রে সতর্ক থাকুন।
FinTech ও ব্যবসা
FinTech শুধু ব্যক্তিগত লেনদেন নয়, ব্যবসার ক্ষেত্রেও পরিবর্তন এনেছে। ছোট ব্যবসা ডিজিটাল পেমেন্ট গ্রহণ করে গ্রাহকের জন্য পেমেন্টের বিকল্প বাড়াতে পারে।
ডিজিটাল লেনদেনের রেকর্ড ব্যবসার হিসাব ব্যবস্থাপনাতেও সহায়ক হতে পারে। অনলাইন পেমেন্ট, Accounting Software এবং Automated Reporting একসঙ্গে ব্যবহার করলে ব্যবসার আর্থিক কার্যক্রম পর্যবেক্ষণ করা সহজ হতে পারে।
ই-কমার্স ব্যবসার ক্ষেত্রে Payment Gateway ক্রেতার কাছ থেকে ডিজিটাল পেমেন্ট গ্রহণ এবং লেনদেন প্রক্রিয়াকরণে গুরুত্বপূর্ণ ভূমিকা পালন করে।
AI, Blockchain ও FinTech-এর ভবিষ্যৎ
ভবিষ্যতে Artificial Intelligence বা AI FinTech খাতে আরও বেশি ব্যবহৃত হতে পারে। Fraud Detection, Customer Support, Risk Analysis এবং ব্যক্তিগত আর্থিক ব্যবস্থাপনার মতো ক্ষেত্রে AI-ভিত্তিক প্রযুক্তি ব্যবহার করা সম্ভব।
একইভাবে Blockchain নির্দিষ্ট আর্থিক ব্যবস্থায় লেনদেনের রেকর্ড, ডিজিটাল সম্পদ এবং Smart Contract-এর মতো ব্যবস্থায় নতুন সম্ভাবনা তৈরি করেছে।
তবে কোনো প্রযুক্তি ব্যবহার করলেই আর্থিক সেবা স্বয়ংক্রিয়ভাবে নিরাপদ বা নির্ভুল হয়ে যায় না। AI Model-এর ভুল, Data Privacy, Cybersecurity, Regulatory Compliance এবং মানবিক তদারকি ভবিষ্যতেও গুরুত্বপূর্ণ থাকবে।
FinTech ব্যবহারের আগে কী বিবেচনা করবেন?
কোনো ডিজিটাল আর্থিক সেবা ব্যবহারের আগে প্রতিষ্ঠানের পরিচয় ও অনুমোদন যাচাই করা উচিত। পাশাপাশি Transaction Fee, Service Charge, Privacy Policy, Refund Policy এবং Customer Support সম্পর্কে জানা প্রয়োজন।
ঋণ বা বিনিয়োগসংক্রান্ত কোনো সেবা ব্যবহার করলে সম্ভাব্য ঝুঁকি ও খরচ বুঝে সিদ্ধান্ত নেওয়া গুরুত্বপূর্ণ। শুধু দ্রুত বা সহজ হওয়ার কারণে কোনো আর্থিক সেবা ব্যবহার করা উচিত নয়।
উপসংহার
FinTech বা Financial Technology আধুনিক অর্থনীতির একটি গুরুত্বপূর্ণ প্রযুক্তিগত পরিবর্তন। Mobile Financial Services, Digital Wallet, Online Payment, InsurTech এবং অন্যান্য প্রযুক্তি আর্থিক সেবাকে মানুষের কাছে আরও সহজে পৌঁছে দেওয়ার সুযোগ তৈরি করেছে।
বিশেষ করে Financial Inclusion-এর ক্ষেত্রে মোবাইলভিত্তিক আর্থিক সেবা গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। একই সঙ্গে ডিজিটাল লেনদেনের প্রসারের সঙ্গে Cybersecurity, Privacy, Fraud Prevention এবং Digital Literacy-এর গুরুত্বও বাড়ছে।
আগামী দিনে AI, Blockchain, Cloud Computing এবং অন্যান্য প্রযুক্তির সঙ্গে FinTech-এর সমন্বয় আরও নতুন সেবা ও ব্যবসায়িক মডেল তৈরি করতে পারে। তবে সেই অগ্রগতি টেকসই করতে হলে প্রযুক্তির পাশাপাশি নিরাপত্তা, স্বচ্ছতা, গ্রাহক সুরক্ষা এবং দায়িত্বশীল ব্যবহারের ওপর গুরুত্ব দিতে হবে।
ডিজিটাল আর্থিক ভবিষ্যতের মূল লক্ষ্য শুধু দ্রুত লেনদেন নয়—বরং নিরাপদ, সহজলভ্য, স্বচ্ছ এবং দায়িত্বশীল আর্থিক সেবা নিশ্চিত করা।
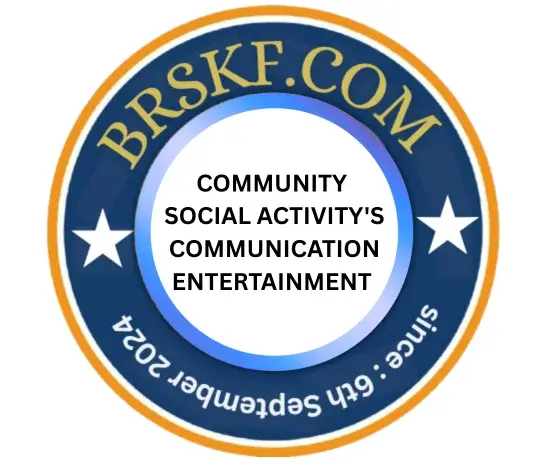
ডিজিটাল ফিনটেক বিপ্লব ও মোবাইল ব্যাংকিং: আধুনিক অর্থনীতি ও লেনদেনের রূপান্তর
একবিংশ শতাব্দীর প্রযুক্তিনির্ভর যুগে আমাদের দৈনন্দিন কেনাকাটা, টাকা পাঠানো, বিল পরিশোধ এবং অন্যান্য আর্থিক লেনদেনের ধরন দ্রুত পরিবর্তিত হয়েছে। কয়েক বছর আগেও ব্যাংকে গিয়ে দীর্ঘ লাইনে দাঁড়িয়ে টাকা জমা বা উত্তোলন করা ছিল অনেক মানুষের নিয়মিত অভিজ্ঞতা। এখন স্মার্টফোন, ইন্টারনেট এবং ডিজিটাল পেমেন্ট ব্যবস্থার মাধ্যমে অনেক আর্থিক কাজ কয়েকটি ক্লিকেই সম্পন্ন করা সম্ভব।
প্রযুক্তি ও আর্থিক সেবার এই সমন্বয়কে বলা হয় FinTech বা Financial Technology। মোবাইল ফাইন্যান্সিয়াল সার্ভিস, ডিজিটাল ওয়ালেট, অনলাইন পেমেন্ট, ডিজিটাল ঋণ, InsurTech এবং বিভিন্ন স্বয়ংক্রিয় আর্থিক সেবা FinTech-এর বিস্তৃত ইকোসিস্টেমের অংশ।
বিশেষ করে মোবাইল আর্থিক সেবা বা MFS এমন অনেক মানুষের কাছে আনুষ্ঠানিক আর্থিক লেনদেনের সুযোগ পৌঁছে দিতে সাহায্য করেছে, যাদের জন্য প্রচলিত ব্যাংকিং সেবা সবসময় সহজলভ্য ছিল না। তবে FinTech-এর সুবিধার পাশাপাশি Privacy, Cybersecurity, Fraud এবং Digital Literacy-এর মতো বিষয়ও সমান গুরুত্বপূর্ণ।
FinTech কী?
সহজ ভাষায়, FinTech হলো প্রযুক্তি ব্যবহার করে আর্থিক সেবাকে আরও দ্রুত, সহজ, সাশ্রয়ী ও স্বয়ংক্রিয় করার পদ্ধতি।
FinTech কোনো একটি নির্দিষ্ট অ্যাপ বা কোম্পানির নাম নয়। এটি একটি বিস্তৃত প্রযুক্তিগত ক্ষেত্র। ব্যাংকিং, পেমেন্ট, ঋণ, বীমা, বিনিয়োগ, হিসাবরক্ষণ এবং ব্যক্তিগত অর্থ ব্যবস্থাপনাসহ বিভিন্ন ক্ষেত্রে FinTech ব্যবহার করা যায়।
বর্তমানে স্মার্টফোন অ্যাপের মাধ্যমে টাকা পাঠানো, QR Code স্ক্যান করে পেমেন্ট করা, অনলাইনে বিল পরিশোধ এবং ডিজিটালভাবে লেনদেনের রেকর্ড রাখা FinTech ব্যবহারের পরিচিত উদাহরণ।
FinTech-এর প্রধান ক্ষেত্র
১. Mobile Banking ও Digital Wallet
Mobile Banking এবং Digital Wallet-এর মাধ্যমে ব্যবহারকারী মোবাইল ফোন থেকেই টাকা পাঠানো, পেমেন্ট, বিল পরিশোধ বা অন্যান্য অনুমোদিত আর্থিক কাজ করতে পারেন।
বাংলাদেশে bKash, Nagad ও Rocket-এর মতো MFS সেবা পরিচিত। আন্তর্জাতিক পর্যায়ে Google Pay, Apple Pay এবং PayPal-এর মতো প্ল্যাটফর্মও ডিজিটাল পেমেন্ট ব্যবস্থায় ব্যবহৃত হয়।
তবে প্রতিটি দেশের সেবা, নিয়ম, ফি ও সুবিধা আলাদা হতে পারে।
২. Digital Payment
ই-কমার্স ও অনলাইন ব্যবসার প্রসারের সঙ্গে ডিজিটাল পেমেন্ট গেটওয়ের গুরুত্বও বেড়েছে। গ্রাহক কার্ড, মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা অন্যান্য অনুমোদিত পদ্ধতিতে অনলাইনে পেমেন্ট করতে পারেন।
Payment Gateway ব্যবসায়ী ও আর্থিক প্রতিষ্ঠানের মধ্যে লেনদেন প্রক্রিয়াকে প্রযুক্তিগতভাবে সমন্বয় করতে সাহায্য করে।
৩. Online Lending
কিছু FinTech প্ল্যাটফর্ম প্রযুক্তির মাধ্যমে ঋণ আবেদন, তথ্য যাচাই এবং Credit Assessment-এর প্রক্রিয়া ডিজিটাল করার চেষ্টা করে।
তবে Digital Loan নেওয়ার আগে সুদের হার, সার্ভিস চার্জ, পরিশোধের সময়সীমা এবং প্রতিষ্ঠানের বৈধতা যাচাই করা অত্যন্ত গুরুত্বপূর্ণ।
৪. InsurTech
InsurTech হলো Insurance এবং Technology-এর সমন্বয়। অনলাইন প্ল্যাটফর্মের মাধ্যমে বীমা পলিসি সম্পর্কে তথ্য পাওয়া, আবেদন করা এবং নির্দিষ্ট ক্ষেত্রে দাবি বা Claim Processing-এর কিছু ধাপ ডিজিটাল করা সম্ভব।
Financial Inclusion-এ FinTech-এর ভূমিকা
FinTech-এর অন্যতম গুরুত্বপূর্ণ সম্ভাবনা হলো Financial Inclusion, অর্থাৎ সমাজের আরও বেশি মানুষকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনা।
দূরবর্তী এলাকায় ব্যাংকের শাখা সীমিত হলেও মোবাইল ফোনের মাধ্যমে নির্দিষ্ট আর্থিক সেবা ব্যবহার করা সম্ভব হতে পারে। ক্ষুদ্র ব্যবসায়ী, প্রবাসী পরিবারের সদস্য, শিক্ষার্থী কিংবা দৈনন্দিন লেনদেনকারী ব্যক্তিরা ডিজিটাল আর্থিক সেবা থেকে সুবিধা পেতে পারেন।
উদাহরণস্বরূপ, একজন ছোট ব্যবসায়ী ডিজিটাল পেমেন্ট গ্রহণ করলে নগদ অর্থের ওপর তার নির্ভরতা কমতে পারে এবং লেনদেনের একটি ডিজিটাল রেকর্ড তৈরি হতে পারে।
তবে Financial Inclusion সফল করতে শুধু প্রযুক্তি থাকলেই হবে না। সাশ্রয়ী সেবা, ইন্টারনেট সুবিধা, Digital Literacy, গ্রাহক সুরক্ষা এবং সহজ ব্যবহার নিশ্চিত করাও প্রয়োজন।
Cashless Society কী?
যে অর্থনীতিতে দৈনন্দিন লেনদেনের একটি বড় অংশ নগদের পরিবর্তে ডিজিটাল পদ্ধতিতে সম্পন্ন হয়, তাকে সাধারণভাবে Cashless Economy বা Cashless Society-এর দিকে অগ্রসরমান অর্থনীতি বলা যায়।
ডিজিটাল লেনদেনের মাধ্যমে পকেটে বড় অঙ্কের নগদ বহনের প্রয়োজন কমতে পারে। অনলাইন কেনাকাটা, বিল পরিশোধ এবং ব্যক্তি-to-ব্যক্তি অর্থ স্থানান্তরও সহজ হতে পারে।
তবে Cashless ব্যবস্থার কিছু সীমাবদ্ধতাও রয়েছে। ইন্টারনেট বা বিদ্যুৎ সমস্যা, প্রযুক্তিগত ত্রুটি, সাইবার আক্রমণ এবং ডিজিটাল সেবায় প্রবেশাধিকারের বৈষম্য মানুষের লেনদেনে সমস্যা তৈরি করতে পারে। তাই নগদ ও ডিজিটাল—দুই ধরনের ব্যবস্থার বাস্তব প্রয়োজনও অনেক ক্ষেত্রে থাকতে পারে।
FinTech-এর নিরাপত্তা ঝুঁকি
আর্থিক সেবা যত বেশি ডিজিটাল হচ্ছে, সাইবার নিরাপত্তার গুরুত্বও তত বাড়ছে। ব্যবহারকারীর অসতর্কতা অনেক সময় প্রতারণার সুযোগ তৈরি করতে পারে।
Phishing ও Social Engineering
প্রতারকরা ব্যাংক বা MFS প্রতিষ্ঠানের পরিচয় ব্যবহার করে ভুয়া ফোন, SMS, ই-মেইল বা ওয়েবসাইটের মাধ্যমে ব্যবহারকারীর কাছ থেকে গোপন তথ্য নেওয়ার চেষ্টা করতে পারে।
OTP ও PIN Fraud
কোনো প্রতিষ্ঠানের কর্মী পরিচয় দিয়ে প্রতারক OTP, PIN বা Password চাইতে পারে। সাধারণভাবে এসব গোপন Credential অন্য কারও সঙ্গে শেয়ার করা উচিত নয়।
Fake Apps ও Websites
ভুয়া অ্যাপ বা ওয়েবসাইটের মাধ্যমে Login Information বা আর্থিক তথ্য চুরি করার চেষ্টা হতে পারে। তাই অ্যাপ ইনস্টল করার সময় অফিসিয়াল App Store বা প্রতিষ্ঠানের যাচাইকৃত উৎস ব্যবহার করা নিরাপদ অভ্যাস।
FinTech নিরাপদে ব্যবহারের উপায়
ডিজিটাল আর্থিক সেবা ব্যবহারের সময় কয়েকটি মৌলিক নিরাপত্তা অভ্যাস গড়ে তোলা গুরুত্বপূর্ণ।
- OTP, PIN বা Password কারও সঙ্গে শেয়ার করবেন না।
- প্রতিটি গুরুত্বপূর্ণ অ্যাকাউন্টে শক্তিশালী ও আলাদা Password ব্যবহার করুন।
- সম্ভব হলে Multi-Factor Authentication বা অতিরিক্ত নিরাপত্তা ব্যবস্থা চালু করুন।
- অচেনা Link-এ ক্লিক করে আর্থিক তথ্য দেবেন না।
- মোবাইল ও আর্থিক অ্যাপ নিয়মিত Update করুন।
- সন্দেহজনক লেনদেন হলে দ্রুত সংশ্লিষ্ট প্রতিষ্ঠানের অফিসিয়াল Customer Support-এ যোগাযোগ করুন।
- পাবলিক Wi-Fi ব্যবহার করে সংবেদনশীল আর্থিক কাজ করার ক্ষেত্রে সতর্ক থাকুন।
FinTech ও ব্যবসা
FinTech শুধু ব্যক্তিগত লেনদেন নয়, ব্যবসার ক্ষেত্রেও পরিবর্তন এনেছে। ছোট ব্যবসা ডিজিটাল পেমেন্ট গ্রহণ করে গ্রাহকের জন্য পেমেন্টের বিকল্প বাড়াতে পারে।
ডিজিটাল লেনদেনের রেকর্ড ব্যবসার হিসাব ব্যবস্থাপনাতেও সহায়ক হতে পারে। অনলাইন পেমেন্ট, Accounting Software এবং Automated Reporting একসঙ্গে ব্যবহার করলে ব্যবসার আর্থিক কার্যক্রম পর্যবেক্ষণ করা সহজ হতে পারে।
ই-কমার্স ব্যবসার ক্ষেত্রে Payment Gateway ক্রেতার কাছ থেকে ডিজিটাল পেমেন্ট গ্রহণ এবং লেনদেন প্রক্রিয়াকরণে গুরুত্বপূর্ণ ভূমিকা পালন করে।
AI, Blockchain ও FinTech-এর ভবিষ্যৎ
ভবিষ্যতে Artificial Intelligence বা AI FinTech খাতে আরও বেশি ব্যবহৃত হতে পারে। Fraud Detection, Customer Support, Risk Analysis এবং ব্যক্তিগত আর্থিক ব্যবস্থাপনার মতো ক্ষেত্রে AI-ভিত্তিক প্রযুক্তি ব্যবহার করা সম্ভব।
একইভাবে Blockchain নির্দিষ্ট আর্থিক ব্যবস্থায় লেনদেনের রেকর্ড, ডিজিটাল সম্পদ এবং Smart Contract-এর মতো ব্যবস্থায় নতুন সম্ভাবনা তৈরি করেছে।
তবে কোনো প্রযুক্তি ব্যবহার করলেই আর্থিক সেবা স্বয়ংক্রিয়ভাবে নিরাপদ বা নির্ভুল হয়ে যায় না। AI Model-এর ভুল, Data Privacy, Cybersecurity, Regulatory Compliance এবং মানবিক তদারকি ভবিষ্যতেও গুরুত্বপূর্ণ থাকবে।
FinTech ব্যবহারের আগে কী বিবেচনা করবেন?
কোনো ডিজিটাল আর্থিক সেবা ব্যবহারের আগে প্রতিষ্ঠানের পরিচয় ও অনুমোদন যাচাই করা উচিত। পাশাপাশি Transaction Fee, Service Charge, Privacy Policy, Refund Policy এবং Customer Support সম্পর্কে জানা প্রয়োজন।
ঋণ বা বিনিয়োগসংক্রান্ত কোনো সেবা ব্যবহার করলে সম্ভাব্য ঝুঁকি ও খরচ বুঝে সিদ্ধান্ত নেওয়া গুরুত্বপূর্ণ। শুধু দ্রুত বা সহজ হওয়ার কারণে কোনো আর্থিক সেবা ব্যবহার করা উচিত নয়।
উপসংহার
FinTech বা Financial Technology আধুনিক অর্থনীতির একটি গুরুত্বপূর্ণ প্রযুক্তিগত পরিবর্তন। Mobile Financial Services, Digital Wallet, Online Payment, InsurTech এবং অন্যান্য প্রযুক্তি আর্থিক সেবাকে মানুষের কাছে আরও সহজে পৌঁছে দেওয়ার সুযোগ তৈরি করেছে।
বিশেষ করে Financial Inclusion-এর ক্ষেত্রে মোবাইলভিত্তিক আর্থিক সেবা গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। একই সঙ্গে ডিজিটাল লেনদেনের প্রসারের সঙ্গে Cybersecurity, Privacy, Fraud Prevention এবং Digital Literacy-এর গুরুত্বও বাড়ছে।
আগামী দিনে AI, Blockchain, Cloud Computing এবং অন্যান্য প্রযুক্তির সঙ্গে FinTech-এর সমন্বয় আরও নতুন সেবা ও ব্যবসায়িক মডেল তৈরি করতে পারে। তবে সেই অগ্রগতি টেকসই করতে হলে প্রযুক্তির পাশাপাশি নিরাপত্তা, স্বচ্ছতা, গ্রাহক সুরক্ষা এবং দায়িত্বশীল ব্যবহারের ওপর গুরুত্ব দিতে হবে।
ডিজিটাল আর্থিক ভবিষ্যতের মূল লক্ষ্য শুধু দ্রুত লেনদেন নয়—বরং নিরাপদ, সহজলভ্য, স্বচ্ছ এবং দায়িত্বশীল আর্থিক সেবা নিশ্চিত করা।
Source: Brskf.com
Comments (0)
Log in to post a comment.
No comments yet. Be the first to comment!